


SBI新生銀行
3.4832.00 レビュー
アプリの仕様
- バージョン
- 3.11.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 500,000+
- 開発者
- SBI新生銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
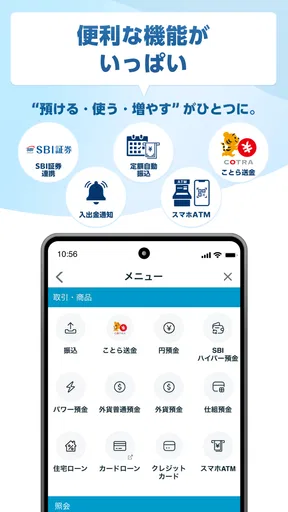
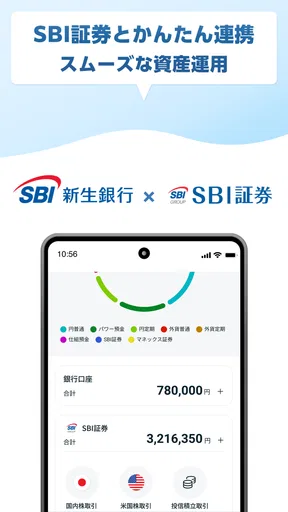
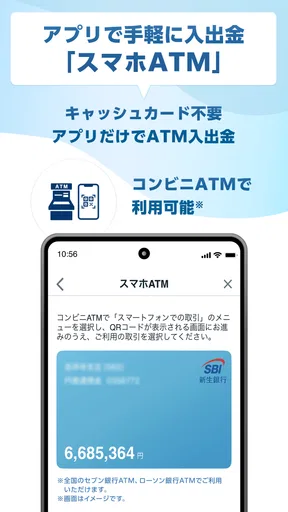
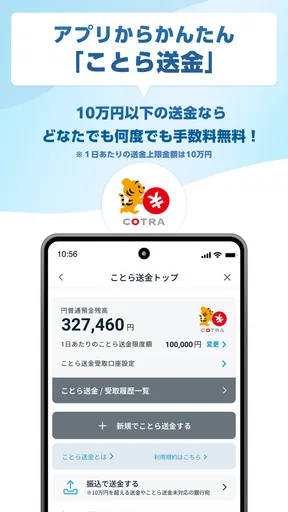
 分析者 AppCompare
家計を一人で管理しているときでも、家族と支出を確認したいときでも、銀行アプリは「残高を見るだけ」の道具では足りません。入出金を確認し、必要な手続きを進め、どの口座を誰が管理するのかを整理できることが大切です。私はSBI新生銀行を実際に使うつもりで画面の流れや日常の使い道を考えると、銀行窓口やパソコン向けサービスよりも、スマートフォンで自分の口座をすぐ確認したい人に向いた金融アプリだと感じました。
一方で、家族全員が同じ端末で自由に使うためのアプリではありません。銀行口座は個人情報と直結するため、共有端末での扱いには境界線が必要です。家計を一緒に考えることと、ログイン情報や認証を無造作に共有することは別です。この違いを理解して使えば便利ですが、そこを曖昧にすると、手軽さがかえって不安につながります。
家族で使うなら、まず「誰の口座を誰が見るか」を決めたい
家族で使う場合、私はまず口座名義人と実際にアプリを操作する人を一致させるところから考えます。家計を一緒に見ることと、認証情報まで共有することは別なので、確認したい内容や共有する範囲を先に決めておくと安心です。次に、端末をどのように使うかを整理してみましょう。
共有端末での現実的な使い方
たとえば、夫婦のどちらかが買い物の担当で、もう一人が月末に家計を確認する家庭を考えてみます。SBI新生銀行を入れたスマートフォンをリビングに置き、必要なときだけ口座残高や入出金を確認する使い方は、一見すると合理的です。しかし、銀行アプリでは、端末を家族に渡す前にログイン状態や画面の表示内容を確認したいところです。残高だけでなく、取引の履歴や口座に関わる情報が見える可能性があるためです。
私なら、共有端末に常時ログインしたままにはしません。家計の確認が必要な人が自分で操作し、終わったらアプリを閉じるという手順にします。端末そのものにロックをかけることも重要です。アプリが便利だからといって、家族全員に同じ認証情報を伝えるのは、管理を簡単にする代わりに責任の所在をぼかしてしまいます。
このアプリは、家族で一つの財布を共同操作するための家計簿とは性格が違います。基本は口座名義人が自分の銀行サービスを扱うものです。家族で支出を相談する場合も、必要な数字だけを口頭で伝える、確認したい画面を名義人が操作する、といった方法のほうが安全です。共有するのは家計の情報であって、ログインそのものではないという考え方が合います。
家計の確認を短時間で終わらせる流れ
日常の場面では、スーパーでの支払い後に残高を見たい、引き落としが済んだか確認したい、という小さな用事が多いものです。私は、アプリを開く前に「残高だけを見るのか」「取引履歴まで確認するのか」「手続きをするのか」を決めておくと、共有端末でも操作が長引きにくいと思います。目的を絞れば、家族の前で不要な情報を表示する時間も減らせます。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
月末には、口座の動きを確認しながら家計簿の数字と照らし合わせる使い方もできます。ここで便利なのは、紙の通帳を探したり、パソコンを起動したりするより、スマートフォンから確認を始めやすい点です。ただし、アプリ内で見た情報をそのまま家計全体の記録にするのではなく、何の支払いかを家計簿側で整理する必要があります。銀行アプリは家計簿そのものではないからです。
共有端末で避けたい操作
家族が見ている前で、暗証情報や認証に関わる入力をすることには注意が必要です。入力画面を覗かれる可能性だけでなく、操作の途中で別の人に端末を渡すと、どこまで進んだのか分かりにくくなることがあります。私は、認証が必要な操作は口座名義人が最後まで担当し、操作後に画面を閉じる流れをおすすめします。
また、家族のスマートフォンに自分の口座を入れておけば便利だと思う人もいるでしょう。しかし、端末を買い替えたとき、修理に出すとき、家族関係や同居状況が変わったときには、どの端末から口座へアクセスできるのかを見直す必要があります。便利さを優先して端末を増やすほど、後から整理する手間も増えます。
初期設定では、便利さより口座の境界を先に整える
初期設定は、すぐに家族の端末へ広げるより、口座名義人自身の端末で利用を始めるほうが管理しやすいと私は思います。端末を替えたり、家族の利用状況が変わったりしたときに、どの端末から口座を確認できるのか見直す手順も考えておくと、設定後の混乱を減らせます。
自分の端末に入れる場合の考え方
SBI新生銀行はSBI新生銀行が提供する金融アプリで、銀行サービスをスマートフォンにまとめて扱いたい人向けです。無料で利用できるため、口座を持つ人が日常の確認用として導入しやすい一方、無料だから家族全員の端末に入れておけばよい、とは考えないほうがよいでしょう。私はまず口座名義人の端末に入れ、その人が責任を持って管理する形が最も分かりやすいと思います。
初めて設定するときは、アプリを入れる端末、端末のロックを管理する人、銀行サービスを操作する人を整理しておくと安心です。夫婦で家計を管理している場合でも、口座ごとに担当を決めると、どの口座をどのアプリで確認するのかが曖昧になりません。複数の銀行を使っている家庭ほど、この整理が効いてきます。
アプリの対象年齢は3歳以上と表示されていますが、これは幼い子どもが銀行手続きを行うことを意味しません。年齢表示だけで利用者として適切だと判断せず、口座名義、認証、契約上の責任を大人が管理する必要があります。子どもに残高を見せることと、子どもに銀行操作を任せることは分けて考えるべきです。
端末を替えるときに慌てないために
銀行アプリでは、スマートフォンの機種変更が単なるアプリの再インストールで終わらない場合があります。私は買い替え前に、現在の端末でどのようなログイン方法を使っているか、必要な情報を自分が把握しているかを確認する習慣をつけたいです。古い端末をすぐ手放すのではなく、新しい端末で口座を確認できる状態になってから整理するほうが、家計の支払い予定を追いやすくなります。
共有端末の場合は、機種変更のタイミングがさらに複雑です。家族の誰が新端末を使うのか、以前の端末に口座情報が残っていないか、家族の写真やメッセージと銀行アプリが同じ端末に混在していないかを確認します。銀行アプリだけを見て終わりにせず、端末全体の管理として考えることが大切です。
アプリと他の確認方法を使い分ける
スマートフォン中心の生活なら、銀行アプリは確認の入口として便利です。外出先で残高を確認したいときや、引き落としの前に口座の状態を見たいときは、パソコンを開くより自然です。SBI新生銀行は2019年12月18日に登場し、現在のバージョンは3.10.0です。対応環境はOS 10以上なので、古い端末を家族用に回して使う場合は、事前に端末のOS条件を確認しておきたいです。
ただし、画面の大きさを重視する人や、家計の記録を長時間整理する人には、パソコンや紙の記録のほうが合うこともあります。スマートフォンは素早い確認に強く、細かな比較や入力を続ける作業では疲れやすいからです。アプリだけに一本化するのではなく、日々の確認はアプリ、月次の整理は別の方法という分担も現実的です。
家族間の連携は、機能よりも確認ルールで決まる
家族で確認を分担するなら、誰が何を見たかを短く伝える方法まで決めておくと、二重確認や思い込みを防ぎやすくなります。私なら、口座の画面を家族全員で扱うのではなく、名義人が必要な数字を確認して共有する形にします。こうした運用を続けるうえで、確認ルールが大切になります。
「見た」「払った」を伝える仕組み
家庭内で起こりやすいのは、口座を見られないことより、誰かが確認したと思い込むことです。たとえば、家賃や公共料金の引き落としを一人が確認し、もう一人は確認済みだと思っていると、残高の補充が遅れることがあります。アプリを入れるだけでは、この行き違いは解決しません。
私は、家族で使うなら「確認した人が短いメッセージを送る」「大きな支払いだけ共有メモに残す」など、アプリの外側に簡単なルールを置くのがよいと思います。アプリは口座の状態を確認する場所、連絡手段は家族の予定を合わせる場所、と役割を分けると、同じ画面を何度も開く必要が減ります。
ここで注意したいのは、残高を共有しても、取引の理由まで自動的に分かるわけではないことです。家族の誰かがカードで支払った場合、口座の動きだけでは用途が判断できないことがあります。アプリで数字を確認した後、必要な支出だけ家計簿やメモに補足する流れを作ると、責めるためではなく調整するための情報になります。
複数口座を持つ家庭での整理
生活費用、貯蓄用、個人用など、家庭内で複数の口座を使い分けると、アプリの確認対象も増えます。SBI新生銀行を生活費の確認に使うなら、アプリを開いた時点で何を確認するかを固定すると迷いにくいです。まず入金、次に大きな出金、その後に予定していた引き落としという順番にすれば、毎回の確認が短くなります。
反対に、家族がそれぞれ別の金融機関を使っている場合、このアプリだけで家庭全体の資金をまとめて把握できるとは限りません。その場合は、各口座を個別に確認し、家計簿や共有メモで合計を管理する必要があります。銀行アプリに家計全体の管理まで期待すると、できることと欲しいことの差に不満を感じやすいです。
通知や確認頻度に頼りすぎない
銀行サービスでは、通知が来ることを前提にしたくなる場面があります。しかし、通知を受け取っただけで内容を理解したことにはなりません。私は、重要な支払いについては通知の有無にかかわらず、予定日を家族のカレンダーやメモにも残すほうが安全だと考えます。
毎日何度も残高を見る必要がある人もいれば、週に一度の確認で十分な人もいます。家計の収入や支払いが不規則なら確認頻度を上げ、固定的なら確認日を決めるなど、家庭の事情に合わせるのが現実的です。アプリを開く回数を増やすことより、確認漏れを減らすルールを作ることのほうが重要です。
年齢と信頼を考えると、利用者を増やしすぎないほうがよい
子どもや高齢の家族を手伝うときは、画面を一緒に見ることと、本人以外が口座を操作することを分けて考えたいです。年齢だけで利用の適切さを決めず、本人の操作への慣れや端末管理の負担も見て、必要な人に限って使うのが現実的です。では、どのような場面なら家族での利用が無理なく続くでしょうか。
子どもに見せる場合の線引き
子どもにお金の流れを教える目的で、銀行アプリの画面を一緒に見ることはできます。入金と出金の違い、残高が増減する理由、予定している支払いなどを説明する教材としては、実際の数字が分かりやすいでしょう。ただし、画面を見せることと、子どもに操作を任せることは違います。
私は、子どもには必要な範囲だけを説明し、認証情報や口座を操作する手順は教えないほうがよいと思います。年齢が上がっても、銀行取引の責任は口座名義人にあります。家族だから信頼できるという気持ちと、端末を安全に管理することは両立します。
高齢の家族を支える場合
高齢の家族がスマートフォンの操作に不安を感じている場合、代わりに確認してあげたい場面があります。ここでも、家族の端末で口座を常時扱うより、本人の端末を本人のそばで操作するほうが、何をしているか分かりやすくなります。残高を伝えるだけでよいのか、入出金の内容まで確認するのかを、その都度合意してから進めたいです。
文字の大きさやタッチ操作が負担なら、アプリの便利さだけで解決しようとしないことも大切です。窓口や別の確認手段のほうが安心できる人もいます。スマートフォンに慣れていない人へ無理に導入すると、誤操作への不安が強くなり、結果として口座確認そのものを避けてしまう可能性があります。
評価をどう受け止めるか
このアプリの平均評価は3.4で、評価数は約5,700件、レビュー数は約827件です。利用者が多い一方で、誰にとっても同じように快適とは限らないことがうかがえます。私は、評価だけで判断せず、自分が必要とする操作が「残高確認中心」なのか、「複雑な家計管理」なのかを先に考えるべきだと思います。
導入数は50万件以上あり、銀行アプリとして試す人が少なくない規模です。ただ、利用者の多さは、自分の端末や家族構成に合うことを保証するものではありません。特に共有端末を使う家庭では、評価よりも口座の管理者を決められるか、端末を安全に扱えるかのほうが重要です。
日常の銀行確認には合うが、家計の共同管理アプリではない
通常の銀行利用と比べると、SBI新生銀行の強みは、外出先でも銀行サービスへ向かいやすいことです。通帳を持ち歩く必要を減らし、パソコンを開く手間も抑えられます。無料で使えるため、紙や窓口中心の確認からスマートフォン中心へ移りたい人には試しやすい選択肢です。
一方、家計簿アプリと比べると、支出の分類、家族の予算共有、複数金融機関の一覧化といった目的では、専用の家計管理サービスのほうが向いています。家計簿アプリは家庭全体の支出を見渡すための道具であり、銀行アプリは特定の口座を安全に扱うための道具です。この違いを理解して、両方を使い分けると不満が少なくなります。
また、複数の銀行を一つの画面で管理したい人には、銀行横断型のサービスが便利な場合があります。ただし、そうしたサービスに口座をまとめて登録することへ抵抗がある人は、個別の銀行アプリで確認するほうが気持ちの面で安心しやすいでしょう。私は、便利さだけでなく、どこまで情報を集約したいかで選ぶべきだと考えます。
このアプリを選びやすい人
向いているのは、SBI新生銀行の口座を日常的に確認したい人、スマートフォンから銀行サービスを進めたい人、紙の通帳やパソコンに頼る回数を減らしたい人です。家族と家計を共有する場合も、口座名義人が中心になって確認し、必要な情報だけを伝える運用なら使いやすいでしょう。
- 自分の口座をスマートフォンで手早く確認したい人
- 生活費の入出金を定期的にチェックしたい人
- 家族と数字を共有しつつ、認証情報は分けて管理できる人
- OS 10以上の端末を使っている人
別の方法を選んだほうがよい人
家族全員が同じ画面で予算や支出を編集したい人、複数の銀行やカードを一括で分類したい人、スマートフォン操作そのものに不安がある人には、別の道具や窓口のほうが合う可能性があります。SBI新生銀行のアプリを家計管理の中心にしようとすると、口座の確認と家庭内の記録作りを一つで済ませられない点が気になるはずです。
共有端末を使う家庭で、誰がログインしているのかを管理できない場合も、無理に導入しないほうがよいでしょう。銀行アプリは、家族で気軽に回し使うゲームや動画アプリとは違います。個人の口座を扱う以上、使う人と責任を持つ人が一致していることが重要です。
私の結論は、SBI新生銀行は「家族全員で一つの口座を操作するアプリ」ではなく、「口座名義人がスマートフォンで銀行サービスを確認するための実用的な入口」です。家庭内では、名義人、端末、確認する情報、連絡方法を先に決めておけば、便利さを保ちながら境界も守れます。自分の口座を自分で管理する人には勧めやすく、共同家計のすべてを一つにまとめたい人には物足りないというのが、私の率直な評価です。
メリット
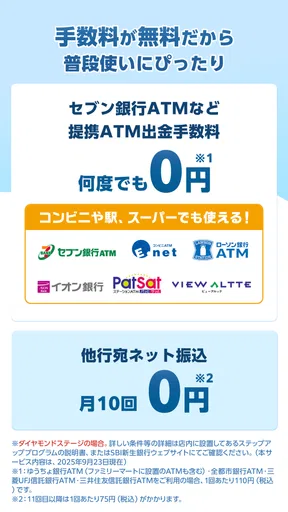
- コンビニATMを含む提携ATMで入出金しやすい
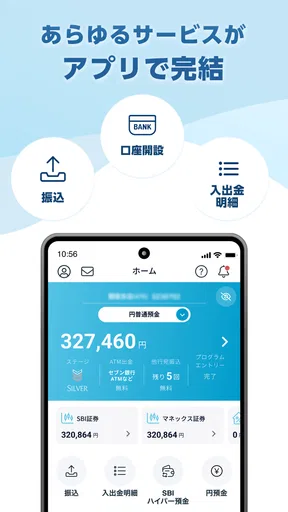
- 振込や残高確認をアプリで手軽に完結できる
- 生体認証に対応し、ログイン時の手間を減らせる
- 入出金明細をスマホですぐ確認できる
- 定期預金などの商品情報をアプリから確認しやすい
デメリット
- 利用するサービスによっては別途手数料が発生する
- メンテナンス中は一部の機能を利用できない
- 初回登録時に本人確認や各種認証の設定が必要
- すべての手続きがアプリだけで完結するわけではない
- 端末変更時に再設定や追加認証を求められる場合がある
SBI新生銀行に関するよくある質問
SBI新生銀行アプリでは何ができますか?
SBI新生銀行アプリでは、普通預金や定期預金などの残高・入出金明細の確認、振込、登録情報の確認や各種手続きなどをスマートフォンから行えます。ログイン後に利用できる機能は口座の種類や契約状況によって異なるため、初回利用時は画面の案内と公式サイトの対応サービスを確認しておくと安心です。
SBI新生銀行アプリの利用を始めるには何が必要ですか?
利用開始には、SBI新生銀行の口座、キャッシュカードや店番号・口座番号などの本人確認情報、登録済みの電話番号やメールアドレスが必要になる場合があります。ログイン設定や認証方法の登録も求められるため、口座開設直後は案内書類を手元に用意し、公式アプリを正規ストアからインストールしてください。
SBI新生銀行アプリのセキュリティは大丈夫ですか?
銀行アプリとして、ログイン認証や取引時の確認など、複数のセキュリティ対策が用意されています。ただし、安全性は利用者の設定にも左右されます。OSとアプリを常に最新に保ち、推測されやすい暗証情報を避け、端末の生体認証や画面ロックを有効にしてください。不審なSMSやリンクからログインしないことも重要です。
アプリから振込や各種手続きを行う際に注意することはありますか?
振込や登録情報の変更など、一部の手続きでは追加認証、ワンタイムパスワード、利用限度額の設定などが必要になることがあります。金融機関や手続きの種類によって受付時間、手数料、反映までの時間も異なります。実行前に宛先、金額、手数料、取引内容を必ず確認し、完了画面や明細も保存しておきましょう。
SBI新生銀行アプリにログインできない場合はどうすればよいですか?
まず通信環境を確認し、アプリやスマートフォンのOSが最新版か確認してください。入力情報の誤り、認証期限切れ、機種変更後の設定未完了などでもログインできないことがあります。何度も試してロックされる可能性があるため、推測で入力を繰り返さず、アプリ内の案内やSBI新生銀行公式サイトのヘルプ、問い合わせ窓口を利用してください。


